Próg £30 000 od kwietnia 2027: czy Making Tax Digital dotyczy Ciebie?
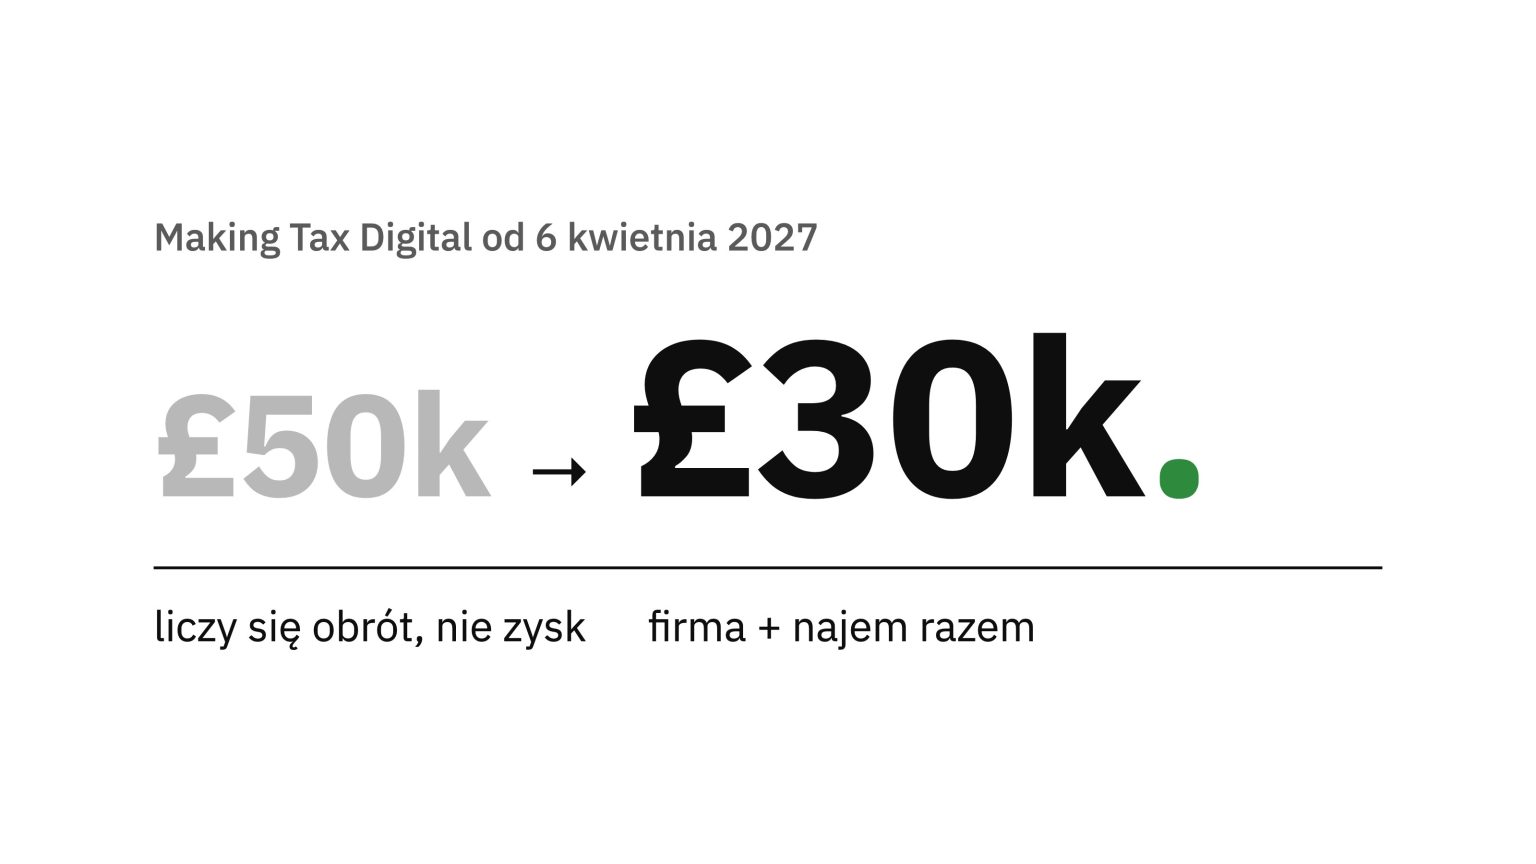
Krótka odpowiedź: Making Tax Digital for Income Tax obejmie Cię od 6 kwietnia 2027, jeśli jesteś samozatrudniony (sole trader) albo wynajmujesz nieruchomość na swoje nazwisko i Twój łączny przychód z tych źródeł w roku podatkowym 2025/26 przekroczył £30 000. Liczy się przychód przed kosztami, czyli obrót, a nie zysk. O tym, czy wchodzisz, zdecyduje zeznanie Self Assessment za 2025/26, które składasz do 31 stycznia 2027.
Autor: Marcin Udała, ACMA, Managing Director w Accountancy 4 You. Stan przepisów: 10 listopada 2026. Czas czytania: 6 minut.
Od kilku tygodni prawie każda rozmowa z klientem kończy się tym samym pytaniem: „Panie Marcinie, a to MTD to mnie dotyczy?”. Pierwsza grupa, z przychodem ponad £50 000, jest w systemie od kwietnia 2026. Teraz kolej na znacznie większą grupę, w której jest mnóstwo Polaków: budowlańcy na CIS, kierowcy i kurierzy, firmy sprzątające, osoby wynajmujące jedno albo dwa mieszkania. Ten artykuł pomoże Ci w 5 minut sprawdzić, czy jesteś w tej grupie.
Ogólne zasady MTD i wszystkie progi opisujemy też w bazie wiedzy, w artykule Making Tax Digital: kogo obejmuje i od kiedy.
Kogo obejmie Making Tax Digital od kwietnia 2027?
Obowiązek dotyczy osób, które są zarejestrowane w Self Assessment i mają przychód z samozatrudnienia, z najmu albo z obu tych źródeł. HMRC wprowadza go w trzech etapach:
| Przychód w roku podatkowym | Próg | MTD od |
|---|---|---|
| 2024/25 | ponad £50 000 | 6 kwietnia 2026 |
| 2025/26 | ponad £30 000 | 6 kwietnia 2027 |
| 2026/27 | ponad £20 000 | 6 kwietnia 2028 |
Etap z kwietnia 2027 to ten, o którym dziś mówimy najwięcej. Próg £30 000 przychodu przekracza wielu samozatrudnionych, którzy wcale nie czują się „dużą firmą”.
Czy liczy się zysk, czy obrót?
Obrót. To najczęstszy błąd, który widzę. HMRC nazywa to qualifying income i liczy przychód przed odjęciem kosztów.
Przykład: kierowca dostawczaka na własny rachunek wystawił w roku 2025/26 faktury na £34 000. Paliwo, leasing, ubezpieczenie i telefon kosztowały go £15 000, więc zysk wyniósł £19 000. Do progu MTD liczy się jednak £34 000, a więc od kwietnia 2027 obowiązek go obejmie.
U budowlańców na CIS liczy się kwota z faktur, a nie to, co wpłynęło na konto po potrąceniu 20% przez wykonawcę. Potrącenie CIS to zaliczka na podatek, a nie mniejszy przychód.
Czy dochód z firmy i najmu się sumuje?
Tak. Wszystkie przychody z samozatrudnienia i z najmu na Twoje nazwisko dodaje się do siebie. Przykład podaje samo HMRC: £25 000 z najmu i £27 000 z działalności to razem £52 000 qualifying income.
Przykład z naszego podwórka: pani prowadzi firmę sprzątającą jako sole trader, obrót £21 000 rocznie, i wynajmuje mieszkanie za £1 000 miesięcznie, czyli £12 000 rocznie. Osobno żadne z tych źródeł nie przekracza £30 000. Razem to £33 000, więc MTD obejmie ją od 6 kwietnia 2027.
Czego nie wliczasz do progu MTD?
Do qualifying income nie wliczasz:
- pensji z etatu rozliczanej przez PAYE,
- dywidend, także z własnej spółki LTD,
- emerytury państwowej i prywatnej,
- swojego udziału w zysku spółki osobowej (partnership), choć nadal wykazujesz go w zeznaniu.
Spółki LTD nie są objęte MTD for Income Tax, bo ten obowiązek dotyczy osób fizycznych. Partnerships mają wejść do systemu później, HMRC nie podało jeszcze terminu.
Przykład: elektryk pracuje na etacie za £38 000 i po godzinach robi zlecenia jako self-employed za £9 000 rocznie. Do progu MTD liczy tylko £9 000, więc w 2027 roku obowiązek go nie dotyczy.
A co z mieszkaniem na wynajem na dwie osoby?
Liczy się tylko Twój udział. Jeśli z żoną wynajmujecie dom za £30 000 rocznie i dzielicie przychód po połowie, każde z Was liczy do progu £15 000, a nie £30 000. Do tego każde z Was dolicza swoje własne przychody z samozatrudnienia.
To ważne przy małżeństwach, w których jedna osoba ma firmę, a druga nie. Może się okazać, że MTD obejmie tylko jedno z Was.
A jeśli mieszkam poza UK albo mam mieszkanie w Polsce?
To zależy od rezydencji podatkowej:
- jeśli jesteś rezydentem podatkowym UK, do progu liczysz przychód z działalności oraz z najmu w UK i za granicą, czyli także czynsz z mieszkania w Polsce,
- jeśli nie jesteś rezydentem UK, liczysz tylko przychód z najmu w UK i z działalności wykazywanej w zeznaniu w UK.
Przykład: budowlaniec mieszkający w Manchesterze ma obrót £24 000 i wynajmuje mieszkanie w Krakowie za równowartość £7 200 rocznie. Razem £31 200, więc jest powyżej progu.
Formularz SA109 a zwolnienie z MTD za 2026/27. Jeśli SA109 był dołączony do Self Assessment za 2024/25, zwolnienie jest automatyczne. Jeśli SA109 nie był dołączony za 2024/25, ale masz podstawy, by dołączyć go do zeznania za 2025/26 lub 2026/27, możesz wystąpić do HMRC o zwolnienie. Od 6 kwietnia 2027 obowiązek MTD ocenia się według właściwego progu i mających zastosowanie zwolnień.
Skąd mam wiedzieć, że wchodzę do MTD?
HMRC co roku przegląda Twoje zeznanie Self Assessment i jeśli przychód przekroczył próg, wysyła list z informacją, że od nowego roku podatkowego musisz korzystać z MTD. Dla progu £30 000 podstawą będzie zeznanie za 2025/26, z terminem złożenia 31 stycznia 2027.
Uwaga: brak listu nie zwalnia z obowiązku. HMRC pisze wprost, że sprawdzenie, czy Cię to dotyczy, jest Twoją odpowiedzialnością. Na gov.uk jest narzędzie do sprawdzenia, czy musisz korzystać z MTD, można w nim też sprawdzić kogoś innego, na przykład rodzica.
Czy ktoś może być zwolniony z MTD?
Tak, ale to wyjątki. Najczęstszy przypadek to osoba „digitally excluded”, czyli taka, dla której ze względu na osobiste okoliczności (na przykład wiek, zdrowie albo brak dostępu do internetu) korzystanie z programu do ewidencji nie jest rozsądne. Wniosek składa się telefonicznie albo listownie, HMRC rozpatruje każdy osobno i odpowiada zwykle w ciągu 28 dni. Część zwolnień przyznawana jest automatycznie.
Zwolnienie z MTD dla VAT nie przenosi się automatycznie na MTD for Income Tax. Osoba zwolniona nadal składa zwykłe zeznanie Self Assessment.
Co zrobić już teraz?
Sprawdź swoje liczby za rok podatkowy 2025/26, czyli od 6 kwietnia 2025 do 5 kwietnia 2026:
- zsumuj faktury albo wpływy z działalności przed kosztami,
- dodaj czynsz z najmu na swoje nazwisko (przy współwłasności tylko Twój udział),
- jeśli wynik jest powyżej £30 000, przygotuj się na start od 6 kwietnia 2027,
- jeśli jesteś między £20 000 a £30 000, Twój termin to prawdopodobnie kwiecień 2028.
Jeśli nie masz pewności, jak policzyć swój przychód, napisz do nas albo zadzwoń. W Accountancy 4 You sprawdzimy Twoje liczby i powiemy wprost, czy i od kiedy MTD Cię dotyczy. Rozmawiamy po polsku, obsługujemy klientów zdalnie w całej Wielkiej Brytanii.
FAQ: Making Tax Digital od kwietnia 2027
Czy MTD dotyczy mnie, jeśli zarabiam £30 000 na rękę?
Nie o to chodzi. Próg dotyczy przychodu z samozatrudnienia i najmu przed kosztami, a nie wynagrodzenia na rękę. Pensja z etatu w ogóle nie liczy się do progu.
Mam przychód dokładnie £30 000. Czy wchodzę do MTD?
Próg to „ponad £30 000”, więc przy przychodzie równym £30 000 obowiązek od kwietnia 2027 Cię nie obejmie. Przy takich liczbach warto jednak sprawdzić następny rok, bo w 2028 próg spada do £20 000.
Czy MTD dotyczy mojej spółki LTD?
Nie. MTD for Income Tax dotyczy osób fizycznych: sole traderów i landlordów. Dywidendy ze spółki nie liczą się do progu.
Wynajmuję mieszkanie razem z mężem. Jak liczyć próg?
Każde z Was liczy tylko swój udział w przychodzie z najmu i dodaje do tego własne przychody z działalności.
Czy dostanę list z HMRC?
Powinieneś, bo HMRC sprawdza zeznania i informuje osoby powyżej progu. Brak listu nie zwalnia jednak z obowiązku, więc sprawdź liczby sam albo z księgowym.
Co, jeśli nie złożę jeszcze zeznania za 2025/26?
Termin to 31 stycznia 2027. To zeznanie zdecyduje, czy wchodzisz do MTD od kwietnia 2027, więc warto złożyć je wcześniej i mieć czas na przygotowanie.
Porozmawiaj z nami
Nie wiesz, czy MTD obejmie Cię od kwietnia 2027? Umów bezpłatną 15-minutową rozmowę z Marcinem Udałą. Policzymy Twój przychód za 2025/26 i powiemy, co zrobić przed pierwszym raportem. Rozmawiamy po polsku.
Więcej o tym, jak prowadzimy księgowość samozatrudnionych i landlordów: księgowość dla sole trader i usługi dla inwestorów w nieruchomości.
Źródła: gov.uk, „Check if you’re eligible for Making Tax Digital for Income Tax” oraz „Work out your qualifying income for Making Tax Digital for Income Tax”, stan na 10.11.2026.
Managing Director w Accountancy4You. Księgowy z kwalifikacją CIMA, sam ma nieruchomości na wynajem i na co dzień pomaga landlordom i firmom w całej UK.