Section 24: czynsz ten sam, a podatek wyższy
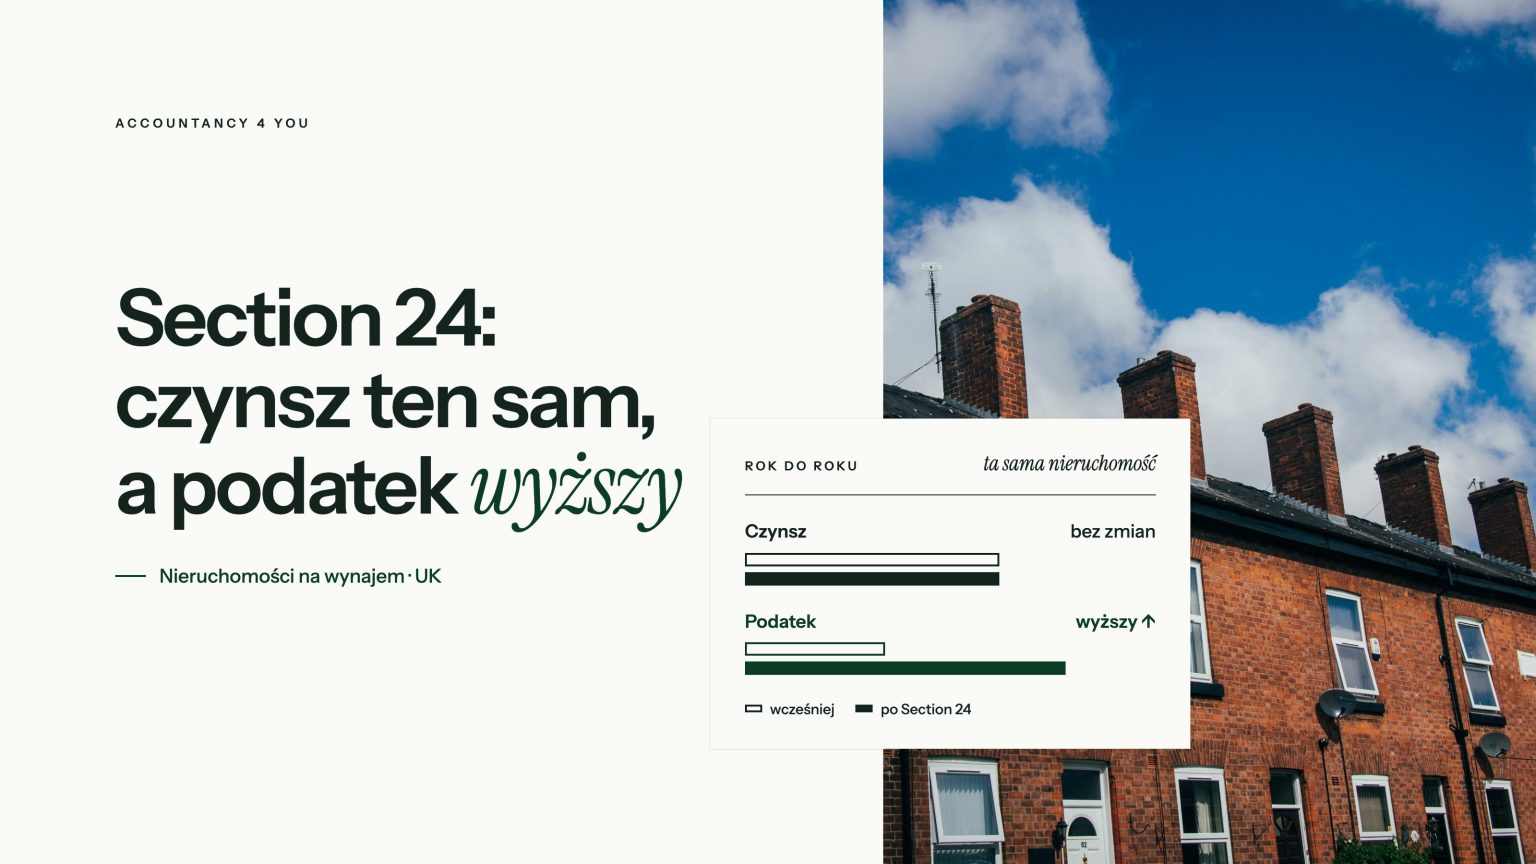
Krótka odpowiedź: Section 24 to zasada, przez którą właściciel nieruchomości na wynajem w UK nie odejmuje już odsetek od kredytu od dochodu z najmu. Zamiast tego dostaje ulgę podatkową równą 20% tych odsetek. Dotyczy nieruchomości na nazwisko, nie spółek, i najmocniej odczuwają ją osoby płacące podatek po stawce 40%.
Ten artykuł jest dla Polaków w UK, którzy mają od jednej do pięciu nieruchomości na wynajem na własne nazwisko i widzą, że podatek z Self Assessment rośnie, choć czynsz stoi w miejscu. U mnie było tak samo. Sam mam nieruchomości na wynajem i od lat liczę to samo dla klientów, więc pokażę Ci mechanizm na prostych liczbach.
W tym artykule:
- Co to jest Section 24?
- Dlaczego płacę więcej podatku, skoro czynsz się nie zmienił?
- Czy Section 24 może przesunąć mnie do wyższego progu?
- Co zmienia się od kwietnia 2027?
- Kogo Section 24 boli najbardziej?
- Czy Section 24 dotyczy spółek?
- Co robią landlordzi, których widzę u siebie?
- Jak policzyć, ile Section 24 kosztuje akurat mnie?
- Czego nie robić przy Section 24?
- Najczęstsze pytania o Section 24
Co to jest Section 24?
Section 24 to przepis, który zamienił odliczenie odsetek od kredytu na ulgę podatkową w wysokości 20% tych odsetek.
Nazwa pochodzi od sekcji 24 ustawy Finance (No. 2) Act 2015. Wcześniej liczyło się to prosto: czynsz minus wszystkie koszty, łącznie z odsetkami od kredytu, dawało zysk, a od zysku płaciłeś podatek według swojej stawki. Dziś odsetki nie są już kosztem. Podatek liczony jest od zysku bez odjęcia odsetek, a dopiero potem od samego podatku odejmujesz 20% odsetek.
Zmiana weszła stopniowo, przez cztery lata podatkowe (GOV.UK, harmonogram i przykłady HMRC):
| Rok podatkowy | Ile odsetek odliczasz jako koszt | Ile odsetek idzie przez ulgę 20% |
|---|---|---|
| 2017/18 | 75% | 25% |
| 2018/19 | 50% | 50% |
| 2019/20 | 25% | 75% |
| od 2020/21 | 0% | 100% |
Dlatego wiele osób zauważyło problem dopiero kilka lat po fakcie. Każdy rok był trochę gorszy od poprzedniego, a czynsz się nie zmieniał.
Dlaczego płacę więcej podatku, skoro czynsz się nie zmienił?
Bo podatek liczony jest od wyższej kwoty, a ulga oddaje tylko 20% odsetek, bez względu na to, jaką stawkę podatku płacisz.
Weźmy jedną nieruchomość. Przykład uproszczony, liczby okrągłe, bez innych ulg, osoba, której cały zysk z najmu wpada w próg 40%. Stawki 20% i 40% dla roku 2026/27 za GOV.UK, Income Tax rates.
| Uproszczony przykład (GBP rocznie) | Przed Section 24 | Dziś (2026/27) |
|---|---|---|
| Czynsz | 12 000 | 12 000 |
| Odsetki od kredytu | 6 000 (koszt) | 6 000 (nie są kosztem) |
| Inne koszty (agent, naprawy, ubezpieczenie) | 1 000 | 1 000 |
| Zysk do opodatkowania | 5 000 | 11 000 |
| Podatek 40% | 2 000 | 4 400 |
| Ulga 20% od odsetek | brak | minus 1 200 |
| Podatek do zapłaty | 2 000 | 3 200 |
Ten sam czynsz, te same koszty, a podatek wyższy o około 1 200 GBP rocznie. Różnica bierze się z tego, że osoba w progu 40% kiedyś „odzyskiwała” odsetki po 40%, a dziś tylko po 20%. Przy stawce 20% różnica w tym przykładzie jest dużo mniejsza, o ile cały dochód zostaje w progu podstawowym.
Czy Section 24 może przesunąć mnie do wyższego progu?
Tak, bo do Twojego dochodu wlicza się zysk z najmu przed odjęciem odsetek, więc na papierze zarabiasz więcej, niż zostaje Ci na rękę.
To jest ta część, której wielu moich klientów się nie spodziewało. Próg 40% zaczyna się powyżej 50 270 GBP dochodu, a kwota wolna wynosi 12 570 GBP (GOV.UK, Income Tax rates). Porównajmy dwie osoby z tą samą nieruchomością z przykładu wyżej. Przykład uproszczony.
| Uproszczony przykład (GBP) | Pensja 40 000 | Pensja 60 000 |
|---|---|---|
| Dochód z najmu wliczany do podatku | 11 000 | 11 000 |
| Łączny dochód na papierze | 51 000 | 71 000 |
| Podatek od najmu przed Section 24 | 1 000 | 2 000 |
| Podatek od najmu dziś (po uldze 1 200) | około 1 150 | 3 200 |
Osoba z pensją 40 000 GBP przekracza próg 40% o około 730 GBP, tylko dlatego, że odsetki przestały być kosztem. Przy wyższym dochodzie „papierowy” dochód może też wpłynąć na inne rzeczy, na przykład na zasiłek na dzieci (High Income Child Benefit Charge od 60 000 GBP) albo na utratę kwoty wolnej powyżej 100 000 GBP (GOV.UK, High Income Child Benefit Charge). To warto sprawdzić na swoich liczbach.
Co zmienia się od kwietnia 2027?
Według zapowiedzi z Budżetu z listopada 2025 dochód z najmu będzie miał od kwietnia 2027 osobne stawki 22%, 42% i 47%, a ulga na odsetki wzrośnie do 22% (GOV.UK, Changes to tax rates for property, savings and dividend income).
W naszym przykładzie z progiem 40% wyglądałoby to tak: 11 000 × 42% = 4 620, minus ulga 22% × 6 000 = 1 320, czyli około 3 300 GBP podatku. Przykład uproszczony. Zmiana dotyczy Anglii, Walii i Irlandii Północnej, Szkocja ma własne stawki. Kolejny Budżet jest zapowiedziany na 28 października 2026 i może coś jeszcze zmienić, dlatego artykuł zaktualizujemy po jego ogłoszeniu.
Kogo Section 24 boli najbardziej?
Najbardziej osoby z wysokim kredytem względem czynszu, dobrym drugim dochodem i kilkoma nieruchomościami na nazwisko.
Z tego, co widzę u klientów, mocniej odczuwają to:
- osoby w progu 40% lub wyższym, bo tracą różnicę między swoją stawką a ulgą 20%,
- osoby z dużym kredytem, gdzie odsetki zjadają połowę czynszu albo więcej,
- osoby z etatem lub firmą, które dzięki najmowi „na papierze” przekraczają próg,
- osoby z kilkoma nieruchomościami, bo efekt sumuje się z każdym kolejnym.
Jedna nieruchomość z małym kredytem i niski pozostały dochód: często prawie nic się nie zmienia. Nie każdy landlord ma problem z Section 24 i nie każdy musi cokolwiek robić.
Czy Section 24 dotyczy spółek?
Nie, spółka limited odlicza odsetki od kredytu jako zwykły koszt i płaci podatek od osób prawnych od zysku.
Stawka podatku od osób prawnych to 19% przy zysku do 50 000 GBP i 25% powyżej 250 000 GBP, z ulgą krańcową pomiędzy (GOV.UK, Corporation Tax rates). Ale spółka to nie jest prosta ucieczka od Section 24. Gdy chcesz wypłacić pieniądze do siebie, płacisz podatek drugi raz, jako dywidendę. Kredyt dla spółki to też inny produkt. Pełne porównanie opisałem w artykule nieruchomość w UK na nazwisko czy przez spółkę.
Co robią landlordzi, których widzę u siebie?
Najczęściej widzę cztery drogi: nic nie robić, nadpłacać kredyt, kupować kolejne nieruchomości przez spółkę albo rozważać przeniesienie obecnych.
- Nic nie robią. Przy jednej nieruchomości i progu 20% to często rozsądny wybór.
- Nadpłacają kredyt. Mniejsze odsetki to mniejszy problem z Section 24, ale pieniądze są wtedy zamrożone w nieruchomości.
- Kolejną nieruchomość kupują przez spółkę. Stare zostają na nazwisko, nowe idą do spółki. To dwie osobne decyzje.
- Zastanawiają się nad przeniesieniem obecnych nieruchomości do spółki. Dla HMRC to sprzedaż po cenie rynkowej, więc pojawia się stamp duty (SDLT) i podatek od zysku (CGT). O kosztach przeniesienia piszę w osobnym artykule o przeniesieniu nieruchomości do spółki.
Każda z tych dróg ma swój koszt. Żadna nie jest dobra dla wszystkich.
Jak policzyć, ile Section 24 kosztuje akurat mnie?
Potrzebujesz czterech liczb z ostatniego roku: czynszu, samych odsetek (nie całej raty), innych kosztów i swojego pozostałego dochodu.
Prosta ściąga, którą sam używam na pierwszej rozmowie:
- Zsumuj czynsz z całego roku podatkowego (6 kwietnia do 5 kwietnia).
- Z rocznego zestawienia z banku weź same odsetki. Spłata kapitału nigdy nie była kosztem.
- Zsumuj inne koszty: agent, naprawy, ubezpieczenie, certyfikaty, księgowy.
- Policz podatek dwa razy: raz tak, jakby odsetki były kosztem, raz według Section 24. Różnica to Twój koszt Section 24.
- Sprawdź, czy łączny dochód „na papierze” nie przekracza progu 40% albo 60 000 GBP przy zasiłku na dzieci.
Jeśli wolisz, żeby ktoś zrobił to z Tobą, umów 15 minut rozmowy. Powiesz mi, co masz, a ja powiem, co u Ciebie warto policzyć, a czego nie ruszać.
Czego nie robić przy Section 24?
Nie zmieniaj struktury ani nie przenoś nieruchomości, zanim nie policzysz skutków na swoich liczbach.
- Nie zakładaj spółki w piątek, bo kolega tak zrobił. Najpierw policz, bo spółka zmienia podatek, kredyt i obowiązki na lata.
- Nie przenoś nieruchomości do spółki bez policzenia SDLT i CGT. Przeniesienie to dla HMRC sprzedaż.
- Nie wpisuj całej raty kredytu jako kosztu. Kapitał nigdy nie był kosztem, a odsetki idą do osobnego pola (residential finance costs) w Self Assessment.
- Nie pomijaj odsetek w zeznaniu. Ulga 20% nie liczy się sama. Jeśli jej nie wpiszesz, jej nie dostaniesz.
- Nie zakładaj, że skoro czynsz stoi, to podatek też. Sprawdź, jak wyglądał Twój podatek w ostatnich trzech latach.
Najczęstsze pytania o Section 24
Czy Section 24 dotyczy spółek limited?
Nie. Spółka limited odlicza odsetki od kredytu jako koszt i płaci podatek od osób prawnych od zysku. Section 24 dotyczy osób fizycznych, które wynajmują nieruchomości na własne nazwisko, także w spółce cywilnej (partnership).
Czy Section 24 dotyczy mnie, jeśli mieszkam w Polsce?
Tak. Section 24 dotyczy osób fizycznych z dochodem z najmu nieruchomości w UK, niezależnie od tego, gdzie mieszkają. Osoba mieszkająca w Polsce dalej rozlicza ten dochód w UK przez Self Assessment.
Czy mogę odliczyć całą ratę kredytu?
Nie. Spłata kapitału nigdy nie była kosztem. Od odsetek dostajesz dziś ulgę w wysokości 20%, którą wpisujesz w Self Assessment jako residential finance costs.
Jak rozliczyć odsetki, gdy nieruchomość jest wspólna z partnerem?
Każdy współwłaściciel rozlicza swoją część dochodu i swoją część odsetek. Małżonkowie i partnerzy w związku partnerskim domyślnie dzielą dochód po połowie, a inny podział wymaga zgłoszenia do HMRC na formularzu Form 17.
Czy niewykorzystana ulga na odsetki przepada?
Nie. Jeśli ulga jest ograniczona, na przykład gdy zysk z najmu jest mniejszy niż odsetki, niewykorzystana część przechodzi na kolejne lata podatkowe.
Czy Section 24 dotyczy najmu krótkoterminowego, na przykład Airbnb?
Od kwietnia 2025 zniesiono osobne zasady dla Furnished Holiday Lettings, więc najem krótkoterminowy na nazwisko podlega tym samym zasadom co zwykły najem, w tym Section 24.
Co warto zapamiętać o Section 24?
Section 24 sprawia, że landlord na nazwisko płaci podatek od zysku bez odjęcia odsetek, a z powrotem dostaje tylko 20% odsetek. Najbardziej odczuwają to osoby w progu 40%, z dużym kredytem i kilkoma nieruchomościami. Od kwietnia 2027 stawki od najmu mają wzrosnąć o 2 punkty procentowe. Zanim cokolwiek zmienisz, policz to na swoich liczbach.
Chcesz zobaczyć, ile Section 24 kosztuje akurat Ciebie? Umów 15 minut rozmowy z Marcinem Udałą, ACMA. Bezpłatnie, po polsku, telefonicznie albo przez wideo. Wolisz zadzwonić? 0161 505 2712.
Więcej o tym, jak pracujemy z właścicielami nieruchomości: usługi dla inwestorów w nieruchomości.
Źródła:
- GOV.UK: Changes to tax relief for residential landlords, how it’s worked out
- GOV.UK: Income Tax rates and Personal Allowances
- GOV.UK: Changes to tax rates for property, savings and dividend income
- GOV.UK: Rates and allowances, Corporation Tax
- GOV.UK: High Income Child Benefit Charge
To nie jest porada podatkowa. Artykuł ma charakter informacyjny i opiera się na przepisach obowiązujących w dniu publikacji. Decyzje o strukturze portfela warto podejmować na własnych liczbach i dokumentach.
Managing Director w Accountancy 4 You. Księgowy z kwalifikacją CIMA, sam ma nieruchomości na wynajem i na co dzień pomaga landlordom i firmom w całej UK.