Budżet 2026: podatek od najmu w górę do 24/44/49% od kwietnia 2027. Co to znaczy dla Twojego portfela
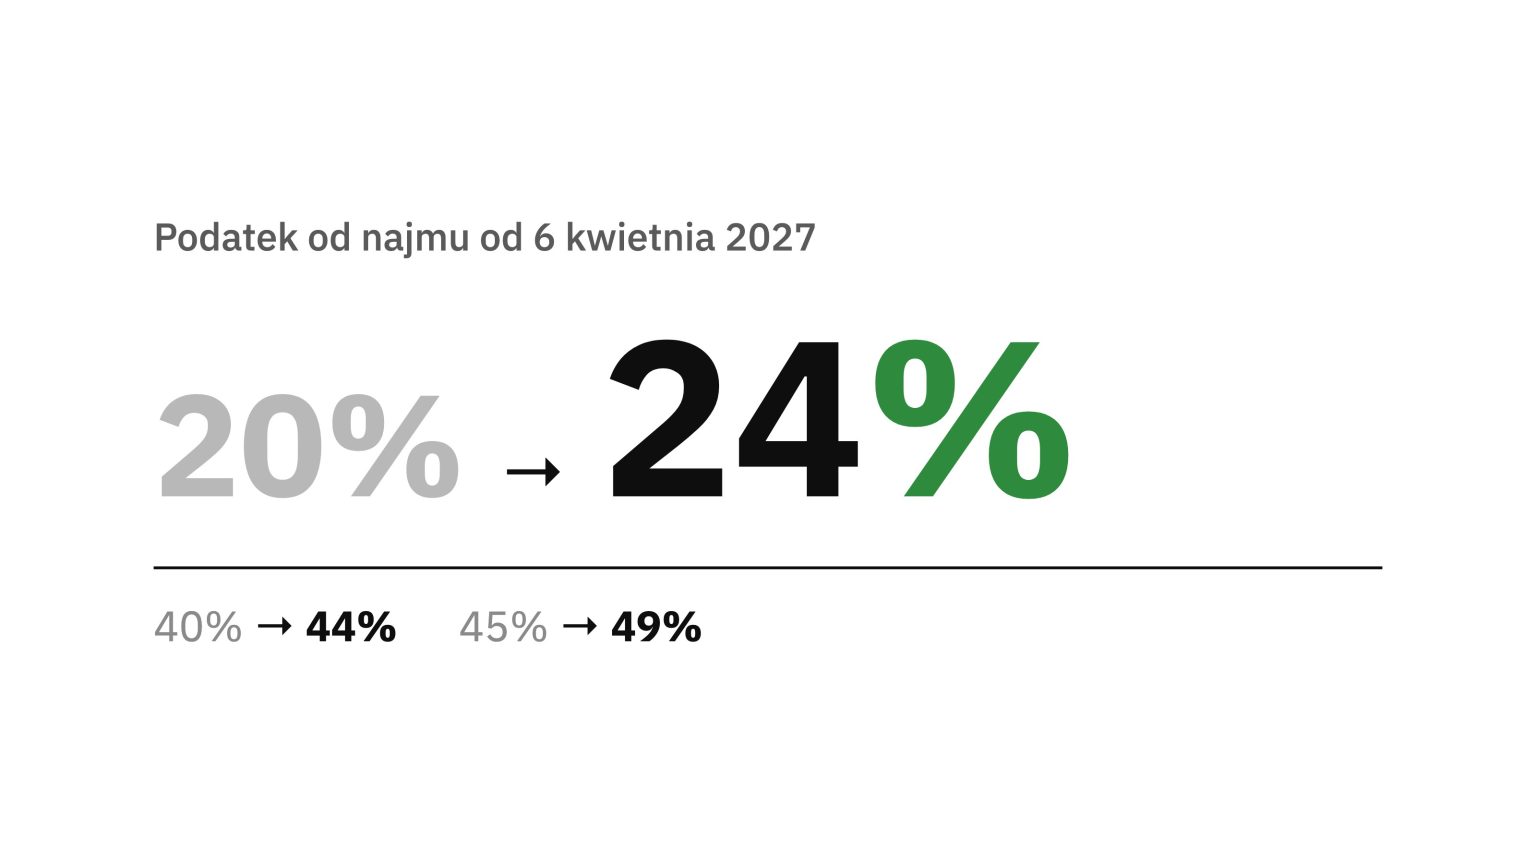
Krótka odpowiedź: Budżet z 28 października 2026 zapowiada, że od 6 kwietnia 2027 dochód z najmu nieruchomości na nazwisko będzie opodatkowany stawkami 24%, 44% i 49% zamiast dzisiejszych 20%, 40% i 45%. Ulga na odsetki z Section 24 wzrośnie do 24%. Ta konkretna podwyżka stawek Income Tax nie dotyczy spółek LTD.
Ten artykuł jest dla Polaków w UK, którzy mają nieruchomości na wynajem na własne nazwisko albo planują zakup. Po każdym Budżecie dostajemy te same pytania: ile więcej zapłacę i czy muszę coś zrobić od razu. Poniżej odpowiadam na liczbach, spokojnie i bez zgadywania.
W tym artykule:
- Co dokładnie zmienił Budżet 2026?
- Jak wyglądają stawki przed i po?
- Co dzieje się z ulgą Section 24?
- Ile więcej zapłaci przykładowy landlord?
- Kogo ta zmiana nie dotyczy?
- Co jeszcze z Budżetu dotyczy landlordów?
- Co warto zrobić przed 6 kwietnia 2027?
- Najczęstsze pytania
Co dokładnie zmienił Budżet 2026?
Budżet z 28 października 2026 dołożył kolejne 2 punkty procentowe do podwyżki zapowiedzianej rok wcześniej, więc łącznie stawki od najmu rosną o 4 punkty względem dziś.
Krok po kroku:
- Dziś (2026/27): dochód z najmu opodatkowany jest jak każdy inny dochód, stawkami 20%, 40% i 45%.
- Budżet z 2025 roku (Finance Act 2026): zapowiedział od 6 kwietnia 2027 osobne stawki dla dochodu z najmu: 22%, 42% i 47%.
- Budżet z 28 października 2026: podniósł je o kolejne 2 punkty. Od 6 kwietnia 2027 mają wynosić 24%, 44% i 49%.
Zmiana dotyczy Anglii, Walii i Irlandii Północnej. Szkocja ma własne stawki podatku dochodowego. Podwyżka ma wejść przez Finance Bill 2026-27, który nie jest jeszcze uchwalony, więc mówimy o zapowiedzi rządu, nie o obowiązującym przepisie. Tak samo rosną stawki od dochodu z oszczędności (savings income) od roku 2027/28.
Jak wyglądają stawki przed i po?
Każdy próg podatku od najmu rośnie o 4 punkty procentowe, a ulga na odsetki o tyle samo.
| Dochód z najmu na nazwisko | Dziś (2026/27) | Plan z Finance Act 2026 | Od 6.04.2027 po Budżecie 2026 |
|---|---|---|---|
| Stawka podstawowa | 20% | 22% | 24% |
| Stawka wyższa | 40% | 42% | 44% |
| Stawka dodatkowa | 45% | 47% | 49% |
| Ulga na odsetki (Section 24) | 20% | 22% | 24% |
Spółka LTD dalej płaci Corporation Tax bez zmian: 19% przy zysku do 50 000 GBP, 25% powyżej 250 000 GBP, z ulgą krańcową pomiędzy.
Stawki Corporation Tax wymagają odrębnej oceny: progi £50 000 i £250 000 dotyczą pełnego roku i są obniżane przy associated companies. Stawka 19% wymaga prawa do small profits rate; nie każda spółka inwestycyjna je ma.
Co dzieje się z ulgą Section 24?
Ulga na odsetki od kredytu rośnie z 20% do 24%, bo jest liczona według podstawowej stawki podatku od najmu.
Krótkie przypomnienie: przy nieruchomości na nazwisko odsetki od kredytu nie są kosztem. Podatek liczysz od zysku przed odjęciem odsetek, a potem od podatku odejmujesz ulgę równą określonemu procentowi odsetek. Cały mechanizm rozpisałem w artykule Section 24: czynsz ten sam, a podatek wyższy.
Co z tego wynika po Budżecie? Osoba płacąca stawkę wyższą dalej traci 20 punktów na każdym funcie odsetek (44% minus 24%, tak jak dziś 40% minus 20%). Luka się nie powiększa. Rośnie za to podatek od tego, co faktycznie zarabiasz na najmie. W uproszczeniu, gdy cały zysk mieści się w jednym progu, podwyżka to około 4% zysku po odjęciu odsetek i kosztów, niezależnie od progu.
Ile więcej zapłaci przykładowy landlord?
W naszych przykładach podwyżka wynosi od około 200 do około 600 GBP rocznie, zależnie od zysku, kredytu i liczby nieruchomości.
Założenia kalkulacji: Personal Allowance jest już wykorzystana przez inne dochody, cały dochód objęty przykładem mieści się w podanym progu, ulga odsetkowa jest w pełni dostępna, nie występują straty ani utrata ulg zmieniająca wynik. Przykłady dotyczą najmu mieszkalnego i nie obejmują Scottish taxpayers.
Przykłady uproszczone, liczby okrągłe, bez innych ulg, cały zysk z najmu mieści się w jednym progu podatkowym. Bazujemy na tej samej nieruchomości co w artykule o Section 24: czynsz 12 000 GBP rocznie, odsetki 6 000, inne koszty 1 000.
| Scenariusz (GBP rocznie) | Dziś (2026/27) | Od 2027/28 | Różnica |
|---|---|---|---|
| A. Jedna nieruchomość z kredytem, stawka podstawowa | 1 000 | 1 200 | +200 |
| B. Jedna nieruchomość z kredytem, stawka wyższa | 3 200 | 3 400 | +200 |
| C. Jedna nieruchomość bez kredytu, stawka wyższa | 4 400 | 4 840 | +440 |
| D. Trzy takie nieruchomości z kredytem, stawka wyższa | 9 600 | 10 200 | +600 |
Skąd te liczby:
- A, stawka podstawowa: dziś 11 000 × 20% = 2 200, minus ulga 20% × 6 000 = 1 200, razem 1 000. Od 2027: 11 000 × 24% = 2 640, minus 24% × 6 000 = 1 440, razem 1 200.
- B, stawka wyższa: dziś 11 000 × 40% = 4 400, minus 1 200, razem 3 200. Od 2027: 11 000 × 44% = 4 840, minus 1 440, razem 3 400. Według planu z Finance Act 2026 byłoby to 3 300, więc sam Budżet 2026 dokłada tu około 100 GBP.
- C, bez kredytu: zysk 11 000, brak ulgi. Dziś 40% = 4 400, od 2027 44% = 4 840.
- D, trzy nieruchomości: czynsz 36 000, odsetki 18 000, inne koszty 3 000. Dziś 33 000 × 40% = 13 200, minus 3 600, razem 9 600. Od 2027: 33 000 × 44% = 14 520, minus 4 320, razem 10 200.
Dla porównania przykład cytowany w prasie branżowej: stawka wyższa, 20 000 GBP zysku z najmu przed odsetkami, 10 000 GBP odsetek. Od 2027/28: 20 000 × 44% = 8 800, minus 24% × 10 000 = 2 400, razem 6 400 GBP. To o 400 więcej niż dziś (6 000) i o 200 więcej niż w planie z Finance Act 2026 (6 200).
Na prawdziwych liczbach wynik zależy od tego, czy zysk z najmu przechodzi przez granicę progów, od innych dochodów i od tego, czy ulga na odsetki nie jest ograniczona.
Kogo ta zmiana nie dotyczy?
Podwyżka nie dotyczy nieruchomości w spółce LTD ani osób, które rozliczają się według szkockich stawek.
Spółka płaci Corporation Tax od zysku i odlicza odsetki od kredytu jako zwykły koszt, bez Section 24. Trzeba jednak pamiętać, że wypłata zysku jako dywidendy może powodować drugi podatek. Czy po tym Budżecie spółka zaczyna się opłacać, rozpisałem osobno w artykule Spółka LTD po budżecie 2026. Ogólne porównanie znajdziesz w tekście nieruchomość w UK na nazwisko czy przez spółkę.
O zastosowaniu szkockich stawek decyduje status podatnika, nie sama lokalizacja wynajmowanej nieruchomości. Przykłady nie obejmują Scottish taxpayers; ich stawki i zasady ulgi odsetkowej na 2027/28 wymagają odrębnego sprawdzenia.
Co jeszcze z Budżetu dotyczy landlordów?
Poza stawkami warto znać trzy zmiany: kolejny próg Making Tax Digital, dopłatę do Council Tax dla drogich nieruchomości i niższy limit Business Asset Disposal Relief.
- Making Tax Digital for Income Tax: od 6 kwietnia 2027 obejmuje zasadniczo osoby, których łączny qualifying income brutto z samozatrudnienia i najmu za 2025/26 przekracza £30 000, z uwzględnieniem zwolnień. To przychód przed kosztami, nie zysk. Dla osób już objętych MTD druga kwartalna aktualizacja jest należna do 7 listopada 2026.
- High Value Council Tax Surcharge w Anglii: zapowiedziana w 2025 r. dopłata dla właścicieli nieruchomości mieszkalnych o wartości co najmniej £2 mln, od 1 kwietnia 2028. Stawki początkowe wynoszą od £2 500 do £7 500 rocznie. Budżet 2026 doprecyzowuje jej zasady. Obowiązek dotyczy właściciela, a nie automatycznie najemcy płacącego zwykły Council Tax.
- Business Asset Disposal Relief: zapowiedziano obniżenie lifetime limit z £1 mln do £500 000 od 6 kwietnia 2027. Zwykły inwestycyjny najem nieruchomości i udziały w typowej spółce BTL zasadniczo nie kwalifikują się do BADR. Nie należy uwzględniać tej ulgi w standardowej kalkulacji sprzedaży BTL.
Co warto zrobić przed 6 kwietnia 2027?
Najważniejsze to policzyć swoją podwyżkę na prawdziwych liczbach i nie podejmować pochopnych decyzji o strukturze.
- Policz swój wzrost. Weź czynsz, same odsetki (nie całą ratę), inne koszty i pozostały dochód z ostatniego roku. Policz podatek po dzisiejszych i po nowych stawkach.
- Sprawdź, czy wchodzisz do Making Tax Digital od kwietnia 2027. Jeśli tak, przygotuj oprogramowanie i ewidencję wcześniej, a nie w marcu.
- Kolejną nieruchomość zaplanuj z wyprzedzeniem. Decyzja „na nazwisko czy przez spółkę” zapada przed wnioskiem o kredyt, nie po nim.
- Nie przenoś obecnych nieruchomości do spółki w pośpiechu. Przeniesienie może wywołać CGT i SDLT oraz koszty kredytu i prawnika. Opłacalność trzeba policzyć indywidualnie.
- Sprawdź podział dochodu przy wspólnej nieruchomości. Przy małżonkach i partnerach to, kto ile rozlicza, wpływa na to, w jakim progu wyląduje zysk.
Nie każdy musi coś zmieniać. Przy jednej nieruchomości z niskim zyskiem różnica może być niewielka i często najlepiej zostawić wszystko tak, jak jest.
Najczęstsze pytania
Od kiedy obowiązują nowe stawki podatku od najmu?
Od roku podatkowego 2027/28, czyli od 6 kwietnia 2027. Pierwszy raz zobaczysz je w Self Assessment za rok 2027/28. Zmiana jest zapowiedziana w Finance Bill 2026-27, który nie został jeszcze uchwalony.
Czy podwyżka dotyczy nieruchomości w spółce LTD?
Nie. Spółka płaci Corporation Tax, który się nie zmienia: 19% do 50 000 GBP zysku i 25% powyżej 250 000 GBP. Wypłata zysku jako dywidenda jest opodatkowana osobno po Twojej stronie.
Czy ulga na odsetki od kredytu też rośnie?
Tak. Ulga z Section 24 jest liczona według podstawowej stawki podatku od najmu, więc od 2027/28 wyniesie 24% odsetek zamiast 20%.
Mieszkam w Polsce i mam nieruchomość w UK. Czy zmiana mnie dotyczy?
Tak. Dochód z najmu nieruchomości w UK na nazwisko rozliczasz w UK przez Self Assessment niezależnie od tego, gdzie mieszkasz, więc nowe stawki obejmą także Ciebie.
Czy powinienem przenieść nieruchomości do spółki przed kwietniem 2027?
Nie ma jednej odpowiedzi. Przeniesienie może oznaczać CGT, SDLT z dopłatą 5% oraz koszty kredytu i prawnika, a wypłata zysku jako dywidendy może powodować drugi podatek. Opłacalność trzeba policzyć indywidualnie, na Twoich liczbach.
Co warto zapamiętać?
Od 6 kwietnia 2027 podatek od najmu na nazwisko ma wynosić 24%, 44% i 49%, a ulga na odsetki 24%. W przykładach to od około 200 do około 600 GBP więcej rocznie. Spółek LTD podwyżka nie dotyczy, ale spółka ma swoje koszty i drugi podatek przy wypłacie. Zanim cokolwiek zmienisz, policz to na swoich liczbach.
Chcesz wiedzieć, ile nowe stawki kosztują akurat Ciebie? Umów bezpłatną 15-minutową rozmowę z Marcinem Udałą, ACMA. Napisz NAJEM w formularzu na stronie najem 2027, a oddzwonimy. Po polsku, telefonicznie albo przez wideo. Wolisz zadzwonić? 0161 505 2712.
Więcej o tym, jak pracujemy z właścicielami nieruchomości: usługi dla inwestorów w nieruchomości.
Źródła i podstawa weryfikacji
- HMRC: Property and savings income rates announced in Budget 2026
- HM Treasury: Budget 2026 rates and allowances
- HMRC: Technical note on property income and finance cost relief
- HMRC: Making Tax Digital for Income Tax
- HM Treasury: High Value Council Tax Surcharge
- HMRC: BADR lifetime limit
To nie jest porada podatkowa. Artykuł ma charakter informacyjny i opiera się na zapowiedziach z Budżetu z 28.10.2026, które mogą się zmienić w trakcie prac nad ustawą. Decyzje o strukturze portfela warto podejmować na własnych liczbach i dokumentach.
Managing Director w Accountancy4You. Księgowy z kwalifikacją CIMA, sam ma nieruchomości na wynajem i na co dzień pomaga landlordom i firmom w całej UK.